UNIM — professions de santé
Prévoyance infirmier libéral : protéger une activité qui ne s'arrête jamais d'elle-même
Déplacements, horaires étendus, forte responsabilité : votre rythme laisse peu de place à la gestion de vos assurances, alors que votre protection dépend directement de votre capacité physique.
Les enjeux de votre profession
Ce qui compte d'abord pour un infirmier libéral
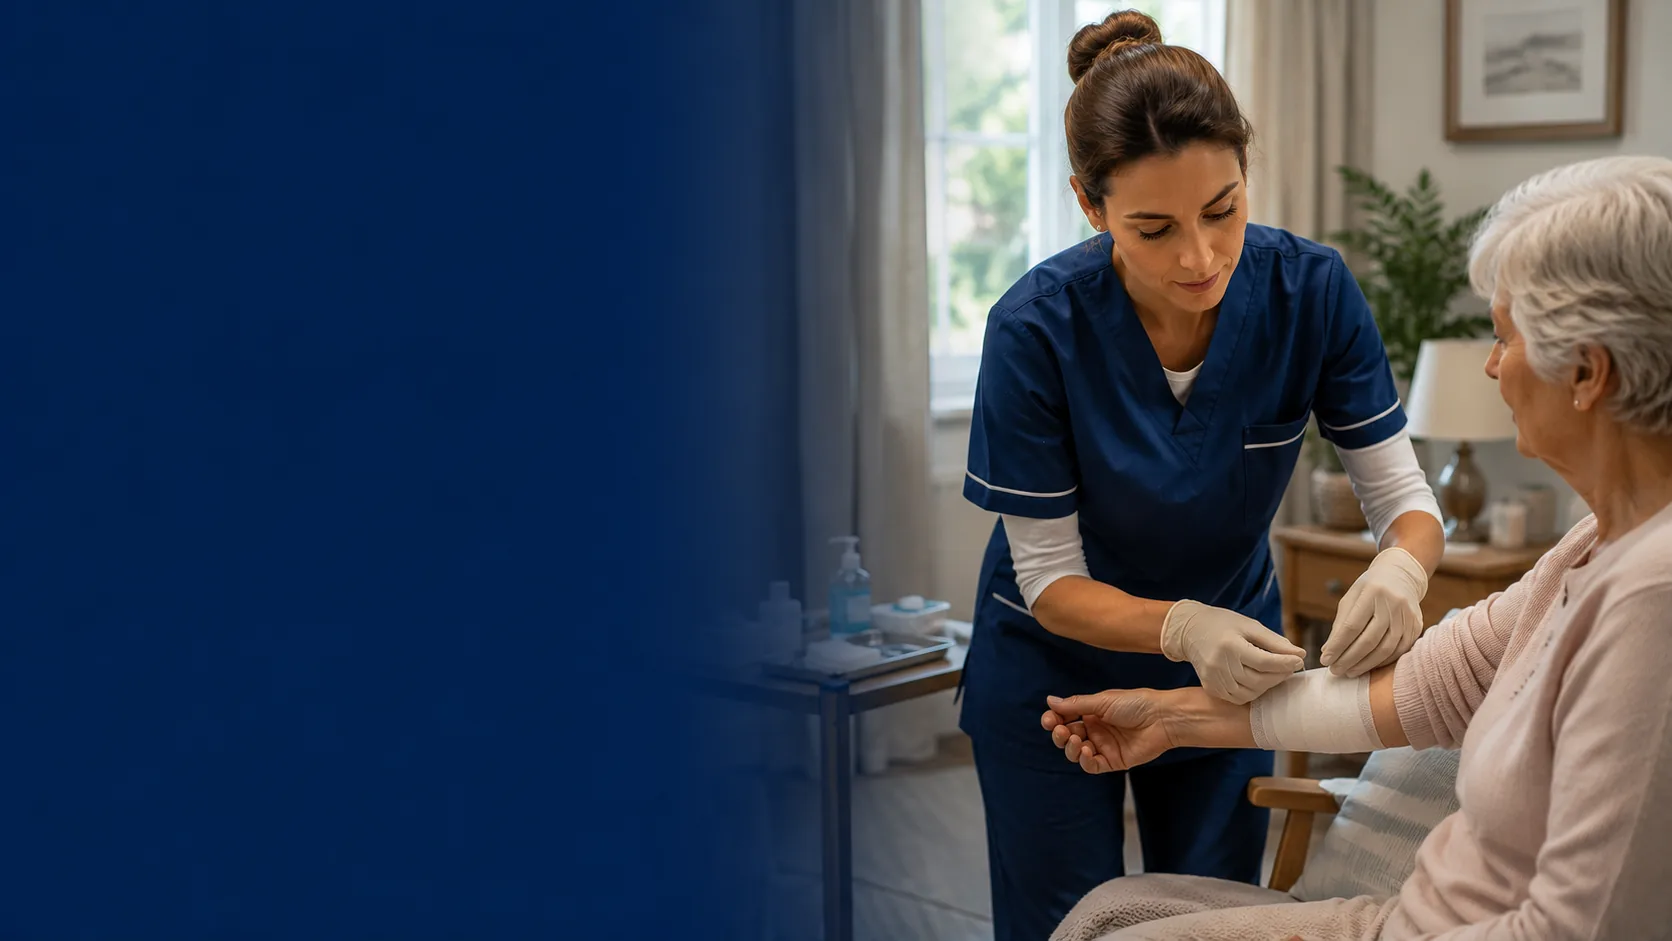
L'infirmier libéral exerce une activité exigeante, souvent marquée par des déplacements, des horaires étendus, une forte responsabilité et une dépendance directe à sa capacité physique. Son rythme de travail peut rendre la gestion de ses assurances secondaire alors que sa protection est essentielle.
- Priorité 1
Sécuriser vos revenus en cas d'accident ou de maladie.
- Priorité 2
Protéger votre famille et votre activité libérale.
- Priorité 3
Ne pas oublier le véhicule professionnel lorsqu'il fait partie de votre exercice.
Les risques à couvrir
- Arrêt de travail.
- Invalidité.
- Accident pendant les déplacements.
- Litige avec un patient ou un organisme.
- Perte de revenus immédiate en cas d'incapacité.
- Fatigue ou maladie empêchant l'exercice.
Vos préoccupations
- Protéger ses revenus en cas d'arrêt.
- Sécuriser son activité libérale.
- Protéger sa famille.
- Couvrir les conséquences d'un accident ou d'une maladie.
- Préparer sa retraite.
- Protéger son véhicule professionnel lorsque pertinent.
Ces situations n'ont pas le même impact selon que vous exercez seul, en association ou en société, ni selon le moment de votre carrière. C'est exactement ce que l'étude personnalisée permet de vérifier.
Pourquoi faire régulièrement le point ?
Ce que vous cherchez à protéger évolue
Une protection adaptée au moment de l'installation ne l'est plus nécessairement quelques années plus tard. Quelques événements suffisent à modifier vos besoins.
Ce que vous protégez
- Ses revenus.
- Sa famille.
- Sa capacité de travail.
- Son véhicule professionnel.
- Son patrimoine.
- Sa retraite.
Ce qui doit vous alerter
- Une évolution de vos revenus
- Une installation, une association ou la création d'une société
- Une naissance ou un changement de situation familiale
- Une acquisition immobilière ou un nouvel emprunt
Les avantages UNIM
Des solutions conçues par et pour votre réseau professionnel
Selon votre profession et votre situation, vous bénéficiez de solutions et de services conçus par et pour votre réseau professionnel.
La spécificité UNIM porte sur trois offres dédiées, conçues à partir des besoins définis par votre réseau professionnel puis proposées par Allianz :
Offre dédiée UNIM
Prévoyance
Offre dédiée UNIM
Santé
Offre dédiée UNIM
Assurance emprunteur
Les avantages ne sont pas uniquement tarifaires : ils concernent aussi les garanties, les services et l'accompagnement. Ils dépendent de votre profession, de votre adhésion et de votre situation — ils ne sont donc pas automatiques.
Une protection globale
Au-delà de votre exercice professionnel
L'infirmier peut être accompagné sur la prévoyance, la santé, l'emprunteur, le véhicule, l'habitation, la famille, la retraite et le patrimoine.
Ces autres assurances ne font pas partie du cœur sur mesure UNIM, mais leur regroupement chez Martin & Martin présente un intérêt concret : un interlocuteur unique qui connaît votre activité, des tarifs qui peuvent être dégressifs selon le nombre de contrats détenus, et des réductions commerciales dont les adhérents UNIM peuvent bénéficier sur certaines assurances classiques, selon les conditions en vigueur.
- Retraite / PER
- Protection juridique
- Auto professionnelle lorsque pertinent
- Protection globale personnelle
Tout ce qui a de la valeur se cultive.
Le Cercle peut être présenté comme un moment de respiration professionnelle, autour de rencontres qualitatives et de découvertes.
Avant toute proposition
Les questions que nous vérifions avec vous
Ces questions reviennent régulièrement chez les infirmiers. Elles n'ont pas de réponse unique : elle dépend de votre situation, de votre mode d'exercice et de vos contrats actuels. C'est précisément l'objet de l'étude personnalisée.
Pourquoi un infirmier libéral doit-il revoir sa prévoyance ?
Comment protéger mes revenus en cas d'arrêt ?
Mon véhicule professionnel doit-il être intégré à ma protection globale ?
Une solution UNIM est-elle adaptée aux infirmiers ?
La démarche
Vérifier si votre protection est toujours adaptée
Une analyse avant toute proposition. Si vos contrats actuels restent adaptés, le cabinet vous l'explique — c'est un élément essentiel de sa manière de travailler.